

Bankadan altın almak ile fiziki altın almak arasındaki temel fark, altını elinde tutup tutmamandır. Bankadan altın, genellikle bir hesap üzerinden gram cinsinden alınan, fiziksel teslimat gerektirmeyen, saklama ve güvenlik sorununu ortadan kaldıran dijital bir yatırımdır. Fiziki altın ise çeyrek, tam, külçe ya da gram altın gibi elle tutulan, doğrudan sahip olunan ve istendiğinde satılabilen geleneksel bir varlıktır. İkisi de altının değerini takip eder, ancak sahiplik biçimi, maliyet, güvenlik ve likidite açısından belirgin farklar taşır.
Hangisinin daha uygun olduğu, yatırımcının önceliklerine bağlıdır: güvenli ve pratik saklama mı, yoksa altına doğrudan fiziksel sahip olmak mı? Bu iki yöntemin her birinin kendine özgü avantajları ve dezavantajları vardır. Aşağıda bankadan altın ile fiziki altını her yönüyle karşılaştıracak; maliyet, güvenlik, likidite, saklama ve makas farkı gibi kritik başlıkları ayrıntısıyla ele alarak hangi durumda hangisinin daha mantıklı olduğunu netleştireceğim.
Bankadan Altın Almak Ne Demek?
Bankadan altın almak, altını fiziksel olarak teslim almadan, bir banka hesabı ya da yatırım aracı üzerinden altına sahip olmak anlamına gelir. Bu yöntemde altın, çoğunlukla gram cinsinden hesabına yansır; elinde fiziksel bir altın parçası bulunmaz, ancak sahip olduğun gram miktarı kadar altının değerine ortak olursun. Bu, altını dijital bir varlık gibi tutmanın yoludur.
Bankalar altın yatırımını birkaç farklı biçimde sunar. En yaygın yöntemler arasında altın hesabı (gram altın hesabı), altın fonları ve bazı durumlarda bankadan fiziksel altın alımı yer alır. Altın hesabında, yatırdığın para o anki altın fiyatı üzerinden grama çevrilir ve hesabında gram altın olarak tutulur. Altın fiyatı yükseldiğinde hesabındaki gramın değeri artar, düştüğünde azalır.
Bu yöntemin en belirgin özelliği, fiziksel saklama sorununu ortadan kaldırmasıdır. Altını evde ya da kasada saklamanın getirdiği güvenlik endişesi, bankadan altın alımında büyük ölçüde ortadan kalkar. Alım ve satım işlemleri de genellikle bankanın dijital kanalları üzerinden hızlıca yapılabilir. Bu pratiklik, bankadan altını özellikle küçük ve düzenli birikim yapmak isteyenler için cazip kılar.
Bankadan Altın Türleri
Bankadan altın alırken karşılaşılan başlıca yöntemler, farklı ihtiyaçlara hitap eder. Bu yöntemleri anlamak, hangisinin sana uygun olduğunu belirlemeni kolaylaştırır:
- Altın (gram) hesabı: Paranın güncel fiyattan grama çevrilerek hesapta tutulduğu, en yaygın yöntemdir. İstendiğinde tekrar paraya çevrilebilir.
- Altın fonu: Portföyü altına ya da altın madenciliği şirketlerine dayalı yatırım fonlarıdır. Profesyonel yönetim sunar.
- Fiziki teslimatlı altın: Bazı bankaların, alınan altını fiziksel olarak teslim etme seçeneğidir; bu durumda altın fiziki altına dönüşür.
Bu yöntemler arasındaki seçim, yatırımcının ne kadar aktif olmak istediğine ve altına dijital mi yoksa fiziksel olarak mı sahip olmak istediğine bağlıdır. Gram hesabı en pratik yöntemken, fonlar farklı bir yatırım mantığı sunar.
Fiziki Altın Almak Ne Demek?
Fiziki altın almak, altına doğrudan ve elle tutulur biçimde sahip olmak demektir. Çeyrek altın, yarım altın, tam altın, Cumhuriyet altını, külçe ya da gram (kesme) altın gibi ürünler fiziki altın kategorisine girer. Bu yöntemde altını kuyumcudan ya da yetkili bir satıcıdan alır, fiziksel olarak teslim alır ve dilediğin gibi saklarsın. Altın, tamamen senin kontrolünde ve mülkiyetindedir.
Fiziki altının en güçlü yanı, somut ve doğrudan sahiplik sağlamasıdır. Elinde tuttuğun altın, hiçbir aracıya bağlı olmayan, kendi başına değer taşıyan bir varlıktır. Ekonomik belirsizlik dönemlerinde ya da dijital sistemlere güvenin azaldığı durumlarda, bu doğrudan sahiplik önemli bir güven kaynağı olarak görülür. Altını fiziksel olarak elinde tutmak, birçok kişi için psikolojik bir güvence de sunar.
Fiziki altın, Türkiye’de köklü bir geleneğe de sahiptir. Düğünlerde takılan altınlar, “yastık altı” olarak saklanan birikimler ve özel günlerde hediye edilen çeyrek altınlar, bu geleneğin parçasıdır. Bu kültürel bağ, fiziki altını Türkiye’de en yaygın ve en tanıdık yatırım biçimlerinden biri yapar. Altının elle tutulur olması, onu hem bir yatırım hem de kültürel bir değer aracı haline getirir.
Fiziki Altın Türleri
Fiziki altın, farklı formlarda ve gramajlarda bulunur. Her biri farklı bir amaca ve bütçeye uygundur:
- Ata altınları (ziynet): Çeyrek, yarım, tam, ikibuçuk ve gremse gibi 22 ayar geleneksel altınlar. Tanınırlıkları yüksektir.
- Cumhuriyet ve ata altınları: Üzerinde figür bulunan, geleneksel ve likiditesi yüksek ziynet altınları.
- Külçe ve gram (kesme) altın: Genellikle 24 ayar, işçilik payı düşük, saf yatırım amaçlı ürünler.
- Takı altını: 14, 18, 22 ayar takılar; hem kullanım hem birikim değeri taşır, ancak işçilik payı yüksektir.
Bu çeşitlilik, fiziki altında her bütçeye ve amaca uygun bir seçenek bulunmasını sağlar. Yatırım önceliğinde olanlar külçe ve ata altınlarına yönelirken, hem kullanım hem birikim isteyenler takı altınını tercih edebilir.
Maliyet Karşılaştırması: Hangisi Daha Ekonomik?
Maliyet, bankadan altın ile fiziki altın arasındaki en önemli karşılaştırma başlıklarından biridir. Her iki yöntemde de altının kendi değerinin dışında bazı ek maliyetler vardır, ancak bu maliyetlerin yapısı farklıdır. Bu farkları anlamak, hangi yöntemin daha ekonomik olduğunu değerlendirmede belirleyicidir.
Fiziki altında en belirgin maliyet, alım-satım makası ve işçilik payıdır. Özellikle ata altınları ve takılarda, altının saf değerine ek olarak bir işçilik ve basım payı ödenir. Külçe ve gram altında bu pay düşükken, süslü takılarda belirgin biçimde yükselir. Ayrıca fiziki altın alırken ve satarken kuyumcunun uyguladığı alış-satış farkı (makas) da bir maliyet unsurudur.
Bankadan altında ise maliyet yapısı farklıdır. Alım-satım işlemlerinde bankanın uyguladığı bir alış-satış makası bulunur; bu makas, bankadan bankaya değişebilir. Ayrıca bazı bankalar altın hesabı ya da fon için işlem ücreti ya da yönetim gideri talep edebilir. Bu maliyetler genellikle fiziki altındaki işçilik payından düşük olsa da, sık işlem yapıldığında toplamda hissedilebilir.
İşçilik Payı ve Makas Farkı
İşçilik payı, fiziki altında dikkat edilmesi gereken en önemli maliyet kalemidir. Bir çeyrek altın ya da bir takı aldığında, ödediğin bedelin bir kısmı altının işlenmesine, basımına ve tasarımına gider. Bu pay, ürün ne kadar süslü ve işçilikliyse o kadar yüksek olur. Yatırım amaçlı alımlarda, işçilik payı düşük olan külçe ve gram altın bu yüzden daha verimlidir.
Makas farkı ise hem fiziki hem bankadan altında karşılaşılan ortak bir maliyettir. Makas, altının alış fiyatı ile satış fiyatı arasındaki farktır; altını aldığın fiyattan daha düşük bir fiyata satarsın ve bu fark bir maliyet oluşturur. Dar makas, alım-satımın daha az kayıpla yapılabilmesi anlamına gelir. Bu yüzden hem bankadan hem fiziki altın alırken, makasın darlığı önemli bir değerlendirme ölçütüdür. Genellikle standart ve tanınmış ürünlerde makas daha dar olur.
Güvenlik ve Saklama: Kritik Bir Fark
Güvenlik ve saklama, bankadan altın ile fiziki altın arasındaki en belirgin ayrım noktalarından biridir. Bu konu, iki yöntemin avantaj ve dezavantajlarının en net biçimde ayrıştığı alandır. Her iki yaklaşımın da kendine göre güçlü ve zayıf yönleri vardır.
Fiziki altında saklama tamamen yatırımcının sorumluluğundadır. Altını evde, bir kasada ya da banka kasasında saklamak gerekir. Evde saklama, hırsızlık ve kayıp riski taşır; banka kasası kiralamak ise ek bir maliyet ve altına erişimde sınırlama getirir. Fiziki altının en büyük dezavantajı, bu saklama ve güvenlik sorumluluğudur. Büyük miktarlarda fiziki altın saklamak, ciddi bir güvenlik endişesi oluşturabilir.
Bankadan altında ise saklama sorunu büyük ölçüde ortadan kalkar. Altın hesabındaki değer dijital olarak tutulduğundan, fiziksel bir hırsızlık ya da kaybolma riski yoktur. Bu, özellikle büyük miktarlarda altın tutmak isteyenler için önemli bir avantajdır. Bankanın sunduğu güvenlik altyapısı, saklama endişesini ortadan kaldırır. Ancak bu durumda güven, bankanın ve finansal sistemin sağlamlığına bağlıdır.
Karşı Taraf Riski Nedir?
Bankadan altında dikkat edilmesi gereken önemli bir kavram “karşı taraf riski”dir. Karşı taraf riski, altına doğrudan değil, bir aracı (banka ya da fon) üzerinden sahip olmanın getirdiği risktir. Altın hesabında, fiziksel altına değil, bankanın sana olan yükümlülüğüne sahip olursun. Bu yükümlülüğün yerine getirilmesi, aracının güvenilirliğine bağlıdır.
Fiziki altında ise karşı taraf riski yoktur; çünkü altın doğrudan senin mülkiyetindedir ve hiçbir aracıya bağlı değildir. Bu, fiziki altının en önemli güvenlik avantajıdır. Ekonomik kriz ya da finansal sistemdeki belirsizlik dönemlerinde, bu doğrudan sahiplik önemli bir güvence sağlar. Bu yüzden bazı yatırımcılar, karşı taraf riskini ortadan kaldırmak için fiziki altını tercih eder. Güvenlik önceliği, altını elde tutmakla dijital olarak tutmak arasındaki tercihi büyük ölçüde belirler.
Likidite: Hangisi Daha Kolay Nakde Çevrilir?
Likidite, bir varlığın ne kadar hızlı ve kolay nakde çevrilebildiğini ifade eder. Hem bankadan altın hem de fiziki altın yüksek likiditeye sahiptir, ancak nakde çevirme biçimleri ve hızları farklıdır. Bu fark, acil nakit ihtiyacı olan durumlarda önem kazanabilir.
Bankadan altında likidite oldukça yüksektir. Altın hesabındaki gramı, bankanın çalışma saatleri ya da dijital kanalları üzerinden hızlıca paraya çevirebilirsin. İşlem çoğunlukla anında ya da çok kısa sürede gerçekleşir. Bu hız, bankadan altını nakde erişim açısından pratik kılar. Ancak bu işlem, bankanın sunduğu fiyat ve makas üzerinden yapılır.
Fiziki altında likidite de yüksektir, özellikle tanınmış ve standart ürünlerde. Bir çeyrek altını ya da Cumhuriyet altınını neredeyse her kuyumcuda kolayca bozdurabilirsin. Ancak bu işlem, fiziksel olarak kuyumcuya gitmeyi gerektirir ve kuyumcunun o günkü alış fiyatı üzerinden yapılır. Külçe ve büyük gramajlı altınlarda ise bölünebilirlik sınırı likiditeyi biraz etkileyebilir; büyük bir külçeyi bütün olarak bozdurmak gerekir.
Bölünebilirlik ve Esneklik
Bölünebilirlik, likiditenin önemli bir boyutudur. Fiziki altında bölünebilirlik, sahip olunan altının gramajına bağlıdır. Küçük gramajlı altınlar (çeyrek gibi) tek tek bozdurulabildiği için esnektir; büyük gramajlı külçeler ise bütün olarak elden çıkarılmak zorundadır. Bu yüzden fiziki altında, ihtiyaca göre farklı gramajlarda ürün tutmak esneklik sağlar.
Bankadan altında ise bölünebilirlik çok daha yüksektir. Altın hesabındaki gramın istediğin kadarını, ihtiyacın kadar paraya çevirebilirsin. Örneğin 50 gram altının 3 gramını satmak, bankadan altında sorunsuz mümkünken, fiziki altında bu ancak elinde küçük gramajlı ürünler varsa yapılabilir. Bu esneklik, bankadan altını kısmi nakit ihtiyaçlarında daha kullanışlı kılar. Bölünebilirlik önceliğinde olanlar için bankadan altın belirgin bir avantaj sunar.
Bankadan Altın ve Fiziki Altın Karşılaştırma Tablosu
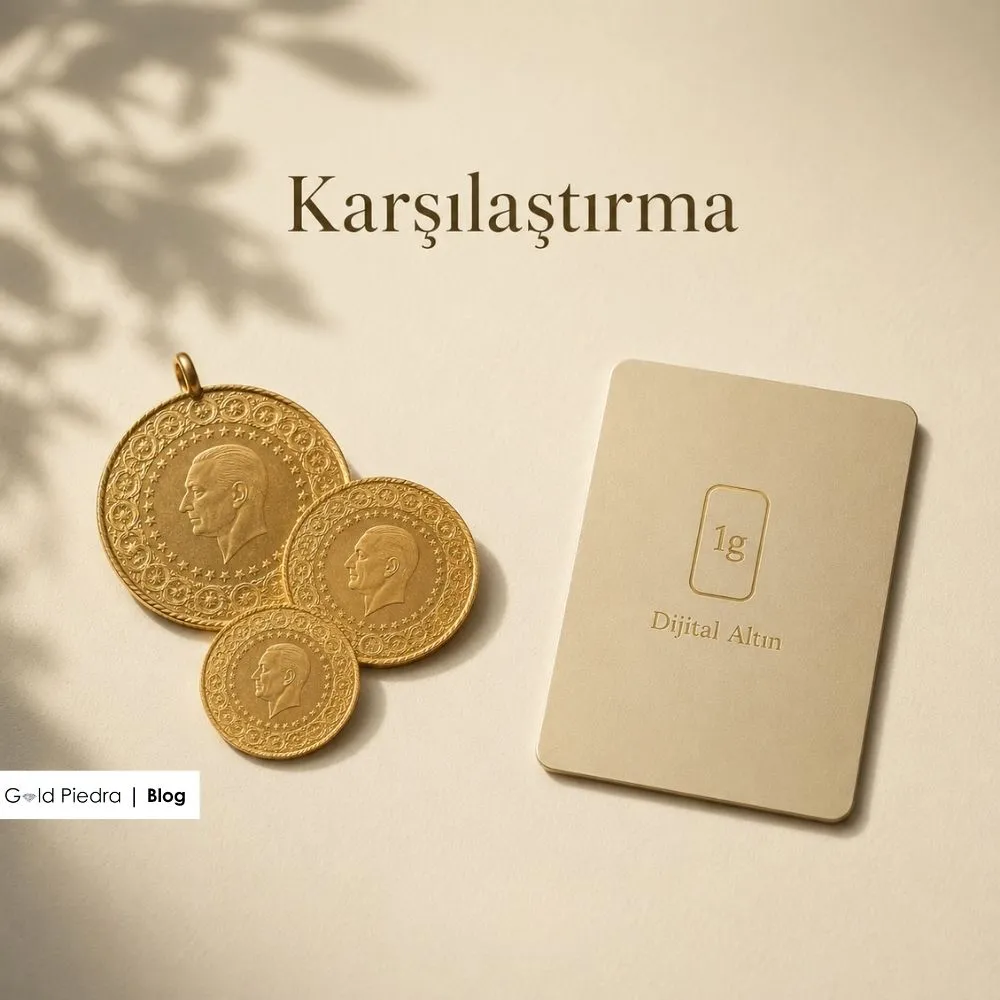
İki yöntemin temel farklarını bir arada görmek, karar vermeyi kolaylaştırır. Aşağıdaki tablo, bankadan altın ile fiziki altını başlıca ölçütlere göre karşılaştırır:
| Ölçüt | Bankadan Altın | Fiziki Altın |
| Sahiplik | Dijital / hesap üzerinden | Doğrudan / elle tutulur |
| Saklama | Banka sorumluluğunda | Yatırımcı sorumluluğunda |
| Güvenlik riski | Karşı taraf riski | Hırsızlık / kayıp riski |
| İşçilik payı | Yok / düşük | Ürüne göre değişir (takıda yüksek) |
| Bölünebilirlik | Çok yüksek | Ürün gramajına bağlı |
| Likidite | Yüksek (dijital) | Yüksek (kuyumcu) |
| Fiziksel erişim | Yok (teslimat hariç) | Tam |
| Gelenek / hediye | Uygun değil | Çok uygun |
Tabloda görüldüğü gibi, iki yöntem farklı önceliklere hitap eder. Bankadan altın pratiklik, güvenli saklama ve bölünebilirlikte öne çıkarken; fiziki altın doğrudan sahiplik, karşı taraf riskinin olmayışı ve geleneksel değer açısından güçlüdür. Hangisinin daha uygun olduğu, yatırımcının neye öncelik verdiğine bağlıdır.
Hangi Durumda Hangisi Tercih Edilmeli?
İki yöntem arasındaki tercih, yatırımcının amacına, önceliklerine ve alışkanlıklarına göre şekillenir. Tek bir doğru cevap yoktur; her iki yöntem de farklı ihtiyaçlar için mantıklı olabilir. Kararı netleştirmek için hangi durumda hangisinin öne çıktığını değerlendirmek faydalıdır.
Bankadan altın şu durumlarda daha avantajlıdır: küçük ve düzenli birikim yapmak isteyenler, saklama ve güvenlik endişesi taşımak istemeyenler, sık ve hızlı alım-satım yapmayı planlayanlar ve altının bir kısmını esnek biçimde nakde çevirmek isteyenler için pratik bir çözümdür. Dijital işlem kolaylığı ve bölünebilirlik, bankadan altını bu senaryolarda öne çıkarır.
Fiziki altın ise şu durumlarda daha uygun olur: altına doğrudan ve somut biçimde sahip olmak isteyenler, karşı taraf riskinden kaçınmak isteyenler, altını hediye etmeyi ya da geleneksel biçimde saklamayı planlayanlar ve uzun vadeli, elle tutulur bir birikim hedefleyenler için idealdir. Ekonomik belirsizliğe karşı somut bir güvence arayanlar da genellikle fiziki altını tercih eder.
İkisini Birlikte Kullanmak Mümkün mü?
Birçok yatırımcı için en dengeli yaklaşım, iki yöntemi birlikte kullanmaktır. Portföyün bir kısmını bankadan altında tutarak pratiklik ve bölünebilirlik avantajından yararlanırken, diğer kısmını fiziki altında tutarak doğrudan sahiplik ve karşı taraf riskinin olmayışından faydalanmak mümkündür. Bu, iki yöntemin güçlü yanlarını birleştiren bir stratejidir.
Bu dengeli yaklaşım, farklı senaryolara karşı esneklik sağlar. Örneğin günlük ve kısa vadeli işlemler için bankadan altın kullanılırken, uzun vadeli birikim ve güvence için fiziki altın tutulabilir. Böylece hem dijital dünyanın pratikliğinden hem de fiziksel altının somut güvencesinden yararlanılır. Yatırımın nasıl dağıtılacağı, kişinin risk algısına ve hedeflerine göre belirlenir.
Fiziki Altın Alırken Nelere Dikkat Edilmeli?
Fiziki altını tercih edenler için, doğru ve güvenli bir alışveriş yapmak önemlidir. Fiziki altın alırken dikkat edilmesi gereken temel noktalar, ürünün gerçekliğini ve değerini güvence altına alır:
- Ayar ve milyem damgası: Ürünün saflığını belgeleyen damganın bulunduğu kontrol edilmeli.
- Gramaj doğrulaması: Ürünün ağırlığı, standardına uygun olmalı; tartım yaptırmak güven verir.
- İşçilik payı: Yatırım amaçlıysa, işçilik payı düşük ürünler (külçe, ata altını) tercih edilmeli.
- Makas farkı: Alış-satış farkının dar olduğu, standart ve tanınmış ürünler seçilmeli.
- Güvenilir satıcı: Tanınmış ve referanslı bir kuyumcudan alışveriş yapmak riski azaltır.
Bu noktalar, fiziki altın alımında olası hatalardan korunmanın temelini oluşturur. Özellikle yatırım amaçlı alımlarda, işçilik payı ve makas farkı, uzun vadede toplam getiriyi doğrudan etkiler.
Altının Yatırım ve Kullanım Boyutu
Altın, hem bir yatırım aracı hem de bir kullanım nesnesi olarak iki farklı role sahiptir ve bu roller, bankadan altın ile fiziki altın tercihini de etkiler. Bankadan altın, tamamen yatırım ve değer saklama amacına hizmet eder; fiziksel bir kullanım boyutu yoktur. Fiziki altın ise hem yatırım hem de kullanım boyutunu bir arada sunabilir.
Fiziki altın içinde de bir ayrım vardır. Külçe, gram ve ata altınları saf yatırım ve değer saklama amaçlıdır; bunlar takılıp kullanılmaz, saklanır. Takı altınları ise hem birikim hem de günlük kullanım değeri taşır. Bir kişi, 14 ayar bir kolyeyi hem her gün takıp kullanabilir hem de onu bir birikim olarak değerlendirebilir. Bu ikili işlev, takı altınını fiziki altının kendine özgü bir alt kategorisi yapar.
Günlük kullanım söz konusu olduğunda, dayanıklılık ön plana çıkar. Yatırım altınları yüksek ayarda (22, 24) ve yumuşak olduğundan günlük kullanıma uygun değildir; oysa her gün takılan bir takının hem değerini koruması hem de yıpranmaya dayanması gerekir. İşte bu noktada 14 ayar altın öne çıkar: yeterli saf altın oranıyla değerini korurken, yüksek alaşım dengesi sayesinde günlük kullanımın gerektirdiği sağlamlığı sunar. Bu yüzden hem birikim yapmak hem de her gün rahatça kullanabileceği altın takılar isteyenler için 14 ayar ürünler, değeri ve dayanıklılığı bir arada sunan dengeli bir seçenek oluşturur.
Bankadan altın almak ile fiziki altın almak arasındaki tercih, özetle güvenli ve pratik dijital saklama ile doğrudan ve somut sahiplik arasındaki bir seçimdir; bankadan altın bölünebilirlik, kolay saklama ve hızlı işlem sunarken, fiziki altın karşı taraf riskinin olmayışı, geleneksel değer ve elle tutulur güvence sağlar ve birçok yatırımcı için en sağlıklı yol, bu iki yöntemi kendi öncelikleri doğrultusunda dengeli biçimde birleştirmektir.