

Altın alışverişinde kredi kartı kullanılabilir, ancak taksit imkânı diğer ürün gruplarına göre daha sınırlıdır. Değerli maden ve kuyum alışverişinde taksit süresi düzenlemeyle sınırlandırılmıştır ve yaygın uygulamada en fazla 3 ay taksit yapılabilir. Kredi kartıyla yapılan altın alışverişinde ödeme, 3D Secure doğrulamasıyla güvence altına alınır; taksit seçildiğinde tutar, kartın hesap kesim tarihine göre aylara bölünerek yansıtılır. Yani altın kredi kartıyla alınabilir, taksitlendirilebilir, fakat taksit sayısı kısa tutulur.
Altın ve diğer değerli madenler, tüketici elektroniği ya da giyim gibi geniş taksit seçenekleriyle satılmaz. Bunun nedeni, bu ürünlerin doğrudan bir yatırım aracı ve tasarruf enstrümanı olarak görülmesi; düzenlemelerin de bu alanda taksit süresini bilinçli biçimde kısa tutmasıdır. Aşağıda altın alışverişinde kredi kartının nasıl işlediğini, taksitin neden sınırlı olduğunu ve ödeme sürecinde nelere dikkat edilmesi gerektiğini ele alıyoruz.
Altın Alışverişinde Kredi Kartı Nasıl Kullanılır?
Kredi kartıyla altın almak, teknik olarak diğer online alışverişlerle aynı adımları izler; fark, taksit süresinin kısalığında ve ödemenin değerli bir ürün için yapılıyor olmasındadır. Kart bilgileri güvenli bir ödeme sayfasında girilir, 3D Secure doğrulamasıyla işlem banka tarafından ikinci kez onaylanır ve ödeme tamamlanır.
Kredi kartıyla altın alışverişinin öne çıkan yanları şunlardır:
- Güvenli doğrulama: 3D Secure, ödeme bilgilerinin banka tarafından tekrar onaylanmasını sağlar ve yetkisiz işlemleri engeller.
- İtiraz hakkı: Kredi kartıyla yapılan ödemelerde bankanın aracı konumu, olası bir uyuşmazlıkta alıcıya itiraz ve koruma imkânı tanır.
- Kayıtlı işlem: Kart ekstresi, alışverişin tarih ve tutarını belgeleyen ek bir kayıt oluşturur.
- Taksit esnekliği: Sınırlı da olsa taksit imkânı, ödemeyi birkaç aya yayma olanağı sunar.
Bu yönleriyle kredi kartı, altın alışverişinde hem güvenli hem de pratik bir ödeme yöntemidir. Ancak taksit söz konusu olduğunda, altının kendine özgü kurallarını bilmek gerekir.
Altın Alışverişinde Taksit Sayısı Neden Sınırlı?
Altın alışverişinde taksit süresinin kısa olması, keyfi bir satıcı tercihi değil, düzenlemeden kaynaklanan bir sınırdır. Değerli madenler, döviz ve benzeri tasarruf araçlarında taksit imkânı, tüketici kredisini bir yatırım aracına dönüştürmemek amacıyla bilinçli olarak dar tutulur. Bu yüzden altın, geniş taksit kampanyalarının dışında kalır.
Yaygın uygulamada altın ve kuyum alışverişinde kredi kartına en fazla 3 ay taksit yapılabilir. Bu sınır, ürünün yatırım niteliğiyle doğrudan ilgilidir: Altın, tüketilen bir mal değil, değer saklayan bir varlık olduğu için, uzun vadeli taksitle finanse edilmesi düzenleyici açıdan uygun görülmez. Dolayısıyla bir satıcının altında 9 ya da 12 ay gibi uzun taksit sunmaması, bir eksiklik değil, kurala uygunluğun işaretidir.
Taksit Tutarı Karta Nasıl Yansır?
Taksitli bir altın alışverişinde toplam tutar, seçilen taksit sayısına bölünerek karta yansıtılır. Her taksit, kartın hesap kesim ve son ödeme tarihine göre ilgili ay ekstresinde görünür. Örneğin 3 taksit seçildiğinde, toplam tutarın üçte biri o dönemin ekstresine, kalan kısımlar da izleyen iki ayın ekstresine yansır.
Burada dikkat edilmesi gereken nokta, taksit sayısının kartın limitini o an için değil, dönemsel olarak etkilemesidir. Taksitli işlemde toplam tutar kart limitinden düşülür, ancak ekstreye aylık dilimler halinde yansır. Bu yapı, ödemeyi birkaç aya yayarak bütçe planlamasını kolaylaştırır. Faizsiz taksit sunulup sunulmadığı ise bankaya ve kampanyaya göre değişir; bu nedenle işlem öncesinde taksitin faizli mi faizsiz mi olduğunu teyit etmek önemlidir.
Gold Piedra’da Taksit Nasıl İşler?
Online altın alışverişinde taksit uygulamasının somut bir örneği, tamamen online hizmet veren Gold Piedra’nın sunduğu yapıdır. Gold Piedra, kredi kartına en fazla 3 taksit imkânı sunar; alışveriş 1 ay, 2 ay veya 3 ay taksit olacak biçimde bölünebilir. Bu yapı, değerli maden alışverişindeki yaygın üst sınırla da uyumludur.
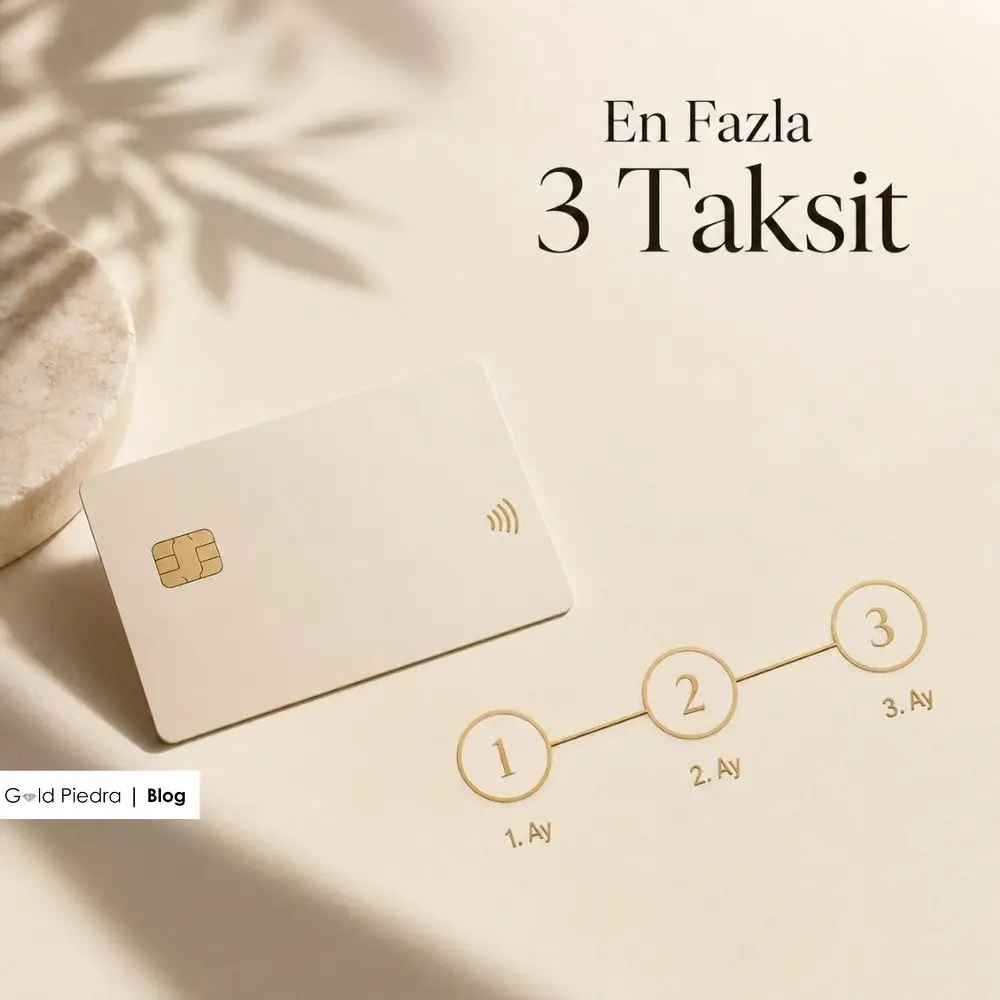
Bu taksit imkânı, altının yatırım niteliğini koruyan düzenleyici çerçeveyle örtüşür; kısa vadeli taksit, alıcıya ödemeyi birkaç aya yayma esnekliği verirken, altını uzun vadeli bir borçlanma aracına dönüştürmez. Online yapının getirdiği düşük maliyet avantajı da fiyata yansıdığı için, taksit esnekliği ile uygun fiyatın birleşimi, alıcı açısından pratik bir denge oluşturur. Taksit seçenekleri, ödeme adımında kart ve tutar bilgisine göre görüntülenir.
Hangi Taksit Seçeneği Uygun?
Taksit sayısını seçerken belirleyici olan, alıcının bütçe planı ve ödeme tercihidir. Tek çekim, toplam tutarı tek seferde ödemeyi tercih edenler için uygunken; taksit, ödemeyi aylara yaymak isteyenler için pratiktir. Kısa vadeli bir alışverişte 2 ya da 3 taksit, bütçeyi rahatlatan makul bir orta yol sunar.
Seçim yaparken göz önünde bulundurulabilecek noktalar şunlardır:
- Bütçe akışı: Aylık ödeme gücünüze uygun taksit sayısını seçmek, bütçeyi zorlamadan alışverişi tamamlamayı sağlar.
- Faiz durumu: Faizsiz taksit sunuluyorsa, tutarı bölmek ek maliyet getirmez; faizli ise toplam maliyeti hesaba katmak gerekir.
- Kart limiti: Taksitli işlemde toplam tutar limitten düşeceği için, mevcut limitin işleme uygun olduğundan emin olmak gerekir.
- Ödeme planı: Yaklaşan diğer ödemelerinizle taksit tarihlerinin çakışmamasına dikkat etmek, nakit akışını korur.
Bu ölçütler birlikte değerlendirildiğinde, alıcı kendi durumuna en uygun taksit sayısını belirleyebilir. Doğru taksit seçimi, alışverişi hem rahat hem de sürdürülebilir kılar.
Altın Alışverişinde Ödeme Yöntemleri Nasıl Karşılaştırılır?
Kredi kartı, altın alışverişinde tek ödeme yöntemi değildir; banka kartı ve havale/EFT gibi seçenekler de kullanılabilir. Her yöntemin kendine göre güvence ve esneklik dengesi vardır. Hangi yöntemin uygun olduğu, alıcının önceliğine ve alışverişin tutarına göre değişir. Başlıca yöntemlerin temel farkları şöyle özetlenebilir:
| Ödeme Yöntemi | Taksit İmkânı | Öne Çıkan Güvence |
| Kredi kartı | En fazla 3 ay (yaygın uygulama) | 3D Secure + banka itiraz hakkı |
| Banka kartı | Genellikle tek çekim | 3D Secure doğrulaması |
| Havale/EFT | Taksit yok | Doğrudan ödeme, kurumsal güven şartı |
Tablodan görüldüğü gibi, taksit imkânı yalnızca kredi kartında bulunur ve o da kısa vadeyle sınırlıdır. Banka kartı çoğunlukla tek çekim çalışır ve harcamayı doğrudan hesaptan düşer; bu da bütçesini anlık takip etmek isteyenler için nettir. Havale/EFT ise aracısız bir ödeme olduğu için, yalnızca kurumsal güvenilirliği açık olan satıcılarda tercih edilmelidir; çünkü bu yöntemde kredi kartındaki gibi bir itiraz mekanizması bulunmaz. Yöntem seçimi, güvence düzeyi ve taksit ihtiyacının birlikte değerlendirilmesiyle yapılmalıdır.
Vade Farkı ve Faizsiz Taksit Ne Anlama Gelir?
Taksitli alışverişte en çok karıştırılan iki kavram, faizsiz taksit ile vade farkıdır. Faizsiz taksit, toplam tutarın hiçbir ek maliyet olmadan aylara bölünmesi anlamına gelir; alıcı, tek çekimle ödeyeceği tutarı, ek bir bedel ödemeden birkaç aya yayar. Vade farkı ise taksitlendirme karşılığında toplam tutara eklenen bir bedeldir ve ödemeyi tek çekime göre pahalılaştırır.
Bu ayrım, taksit kararının ekonomik boyutunu belirler. Faizsiz taksit sunulduğunda, ödemeyi bölmek alıcı için avantajlıdır; çünkü aynı tutarı daha rahat bir takvimde öder. Vade farkı olan bir taksitte ise toplam maliyet artacağı için, nakit akışı uygunsa tek çekim daha ekonomik kalır. Bu yüzden ödeme adımında “bu taksit faizsiz mi, yoksa vade farkı mı içeriyor” sorusunun yanıtını netleştirmek gerekir. Banka ve kampanya koşulları bu noktada belirleyici olduğundan, taksitin niteliği işlem öncesinde teyit edilmelidir.
Kredi Kartıyla Altın Alırken Nelere Dikkat Edilmeli?
Kredi kartıyla altın alışverişi güvenli olsa da, birkaç noktaya dikkat etmek süreci daha da sağlam hale getirir. Bu kontroller, hem ödemenin güvenliğini hem de alışverişin sağlıklı sonuçlanmasını güvence altına alır.
Ödeme öncesinde ve sırasında dikkat edilmesi gereken başlıklar şunlardır:
- Güvenli bağlantı: Ödeme sayfasının https ile korunduğundan ve 3D Secure doğrulaması sunduğundan emin olun.
- Taksit koşulları: Taksitin faizli mi faizsiz mi olduğunu ve ekstreye nasıl yansıyacağını işlem öncesinde teyit edin.
- Toplam tutar: Taksitli işlemde ödenecek toplam tutarı, varsa faiz farkıyla birlikte kontrol edin.
- Fatura ve belge: Ürünle birlikte fatura ve varsa sertifikanın geleceğini doğrulayın.
- Kart güvenliği: Kart bilgilerini yalnızca güvenli ve kurumsal kimliği açık bir sitede paylaşın.
Bu başlıkların netleştirilmesi, kredi kartıyla altın alışverişini baştan sona güvenli kılar. Özellikle taksit koşullarının önceden bilinmesi, ekstre geldiğinde sürpriz bir maliyetle karşılaşmayı önler.
Tek Çekim mi Taksit mi Daha Avantajlı?
Tek çekim ile taksit arasındaki tercih, büyük ölçüde faiz durumuna ve alıcının nakit akışına bağlıdır. Faizsiz taksit sunuluyorsa, tutarı birkaç aya yaymak ek bir maliyet getirmediği için bütçe açısından avantajlı olabilir. Bu durumda taksit, ödeme gücünü zorlamadan alışveriş yapma imkânı sunar.
Faizli taksit söz konusuysa, tek çekim toplam maliyeti düşük tutar; çünkü taksit faizi toplam ödemeyi artırır. Bu nedenle karar vermeden önce taksitin faiz içerip içermediğini öğrenmek belirleyicidir. Nakit akışı uygun olan ve ek maliyetten kaçınmak isteyen bir alıcı için tek çekim, faizsiz kampanya olmadığında genellikle daha ekonomik seçenektir. Her iki durumda da altının yatırım niteliği gereği taksit süresinin kısa tutulduğunu hatırda tutmak gerekir.
Taksitli Altın Alışverişinde Sık Yapılan Hatalar
Taksitli altın alışverişinin kolaylığı, birkaç noktada dikkatsizliğe yol açabilir. Aşağıdaki hatalardan kaçınmak, hem bütçeyi hem de alışveriş deneyimini korur:
- Faiz durumunu sormamak: Taksitin faizsiz mi yoksa vade farklı mı olduğunu öğrenmeden işlem yapmak, ekstrede beklenmedik bir maliyetle karşılaşmaya yol açabilir.
- Toplam tutarı hesaplamamak: Aylık taksit rakamına odaklanıp toplam ödemeyi göz ardı etmek, gerçek maliyeti gizleyebilir.
- Kart limitini kontrol etmemek: Taksitli işlemde toplam tutar limitten düşeceği için, yetersiz limit işlemi engelleyebilir.
- Uzun taksit beklemek: Altında 9-12 ay gibi uzun taksit aramak boşunadır; düzenleme gereği süre kısa tutulur.
- Ödeme takvimini planlamamak: Taksit tarihlerinin diğer ödemelerle çakışması, nakit akışını zorlayabilir.
Bu hataların her biri, işlem öncesinde birkaç dakikalık bir kontrolle önlenebilir. Taksit koşullarını ve toplam maliyeti önceden netleştirmek, taksitli alışverişi sorunsuz kılar.
Altın alışverişinde kredi kartı güvenli ve pratik bir ödeme yöntemidir; taksit imkânı ise altının yatırım niteliği gereği kısa tutulur ve yaygın uygulamada en fazla 3 ay ile sınırlıdır. Bu çerçevede tamamen online hizmet veren Gold Piedra da kredi kartına 1, 2 veya 3 ay şeklinde en fazla 3 taksit imkânı sunar; güvenli ödeme altyapısı ve online yapının getirdiği uygun fiyatla birleşen bu taksit esnekliği, altın alışverişini hem güvenli hem de bütçe dostu bir işleme dönüştürür.