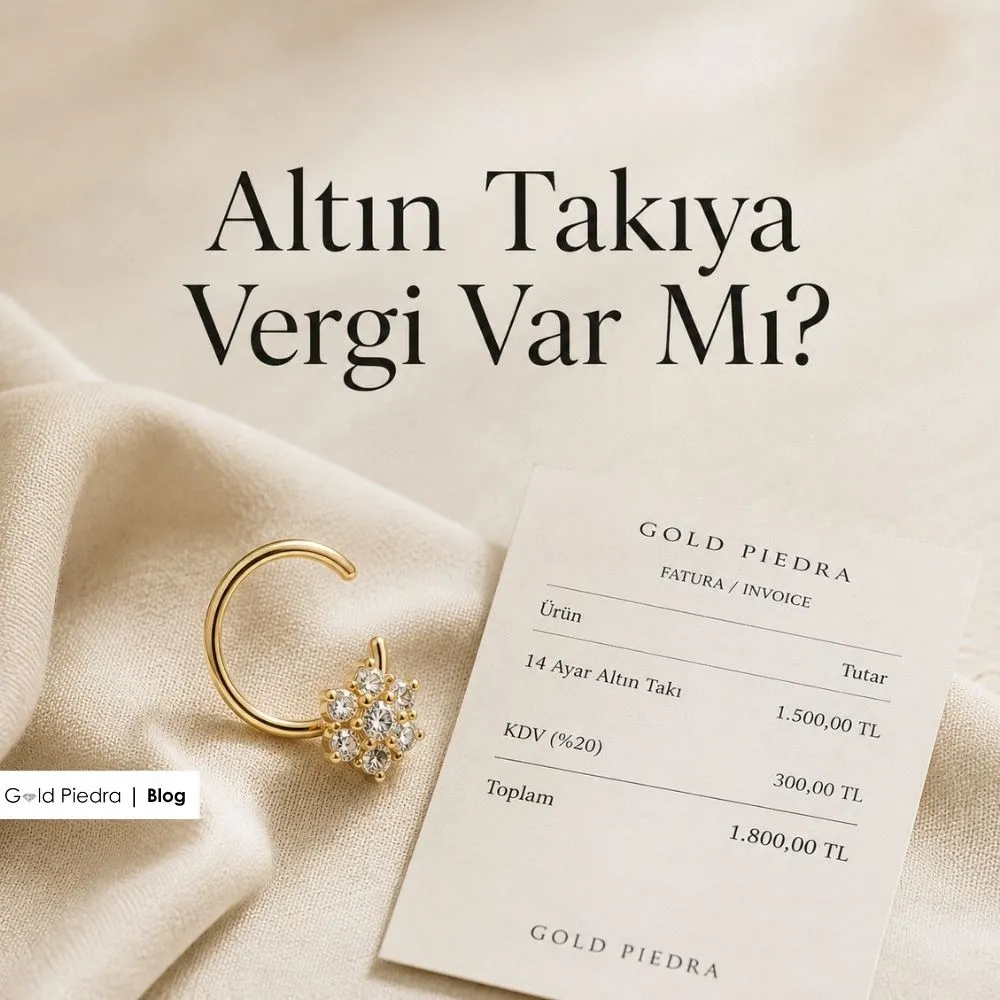


Türkiye’de altın takı alımında vergi, ürünün tamamına değil, yalnızca işçilik payına uygulanır. Altının kendi değeri (has altın kısmı) katma değer vergisinden istisna tutulurken, takının üretim ve işçilik bedeli üzerinden KDV alınır. Yani bir altın takı aldığında, ödediğin verginin temeli altının kendisi değil, ona eklenen işçiliktir. Bu düzenleme, altının hem bir değer saklama aracı hem de bir ürün olmasından kaynaklanan özel bir vergilendirme mantığına dayanır.
Altın takıdaki vergi konusu, çoğu kişinin düşündüğünden daha incelikli bir yapıya sahiptir. Verginin neye, ne kadar ve nasıl uygulandığını anlamak, bir takının fiyatının nasıl oluştuğunu kavramak açısından önemlidir. Aşağıda altın takıda verginin nasıl işlediğini, hangi kısma KDV uygulandığını, yatırım altını ile takı altını arasındaki vergi farkını ve altın alım-satımının vergisel boyutunu ayrıntısıyla ele alacağım. Vergi düzenlemeleri değişebileceğinden, güncel ve kesin bilgi için resmi kaynaklara ya da bir mali müşavire başvurmak en doğru yaklaşımdır.
Altın Takıda Vergi Nasıl İşler?
Altın takıda verginin işleyişini anlamak için, önce bir takının fiyatının nelerden oluştuğunu bilmek gerekir. Bir altın takının fiyatı, temelde iki ana bileşenden oluşur: altının kendi değeri (has altın bedeli) ve işçilik payı. Vergi, bu iki bileşene farklı biçimde uygulanır ve işte bu ayrım, altın takı vergilendirmesinin özünü oluşturur.
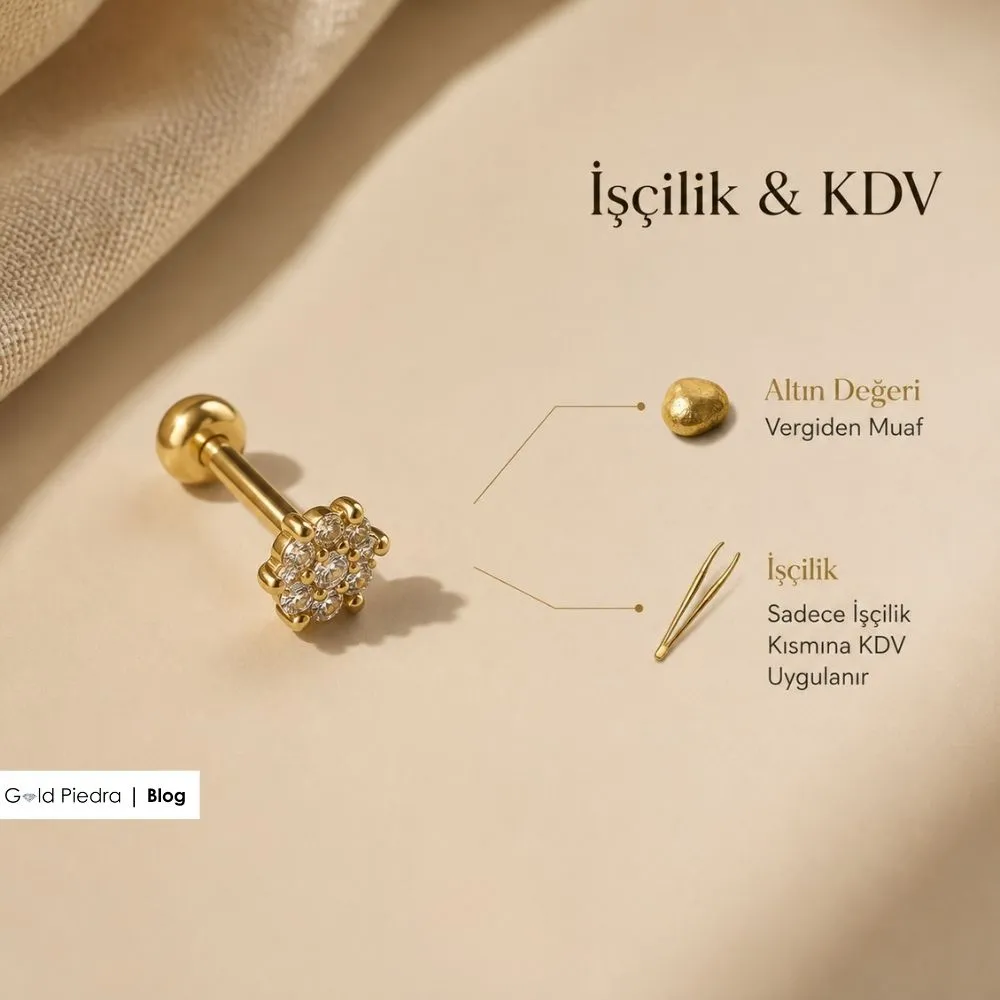
Altının kendi değeri, yani takının içerdiği has altının bedeli, katma değer vergisinden istisna tutulur. Bunun temel mantığı, altının bir değer saklama aracı ve bir tür para benzeri varlık olarak görülmesidir. Nasıl ki döviz alım-satımında ürünün kendisine KDV uygulanmıyorsa, altının has değerine de bu istisna tanınır. Bu, altının çift kimliğinin (hem emtia hem değer aracı) vergi sistemine yansımasıdır.
İşçilik payı ise farklı değerlendirilir. Takının üretimi, tasarımı ve işçiliği bir hizmet ve katma değer olarak görüldüğünden, bu kısma KDV uygulanır. Yani bir kuyumcudan altın takı aldığında, ödediğin KDV, altının tamamı üzerinden değil, yalnızca işçilik bedeli üzerinden hesaplanır. Bu yüzden aynı gramajdaki iki takıdan işçiliği yüksek olanın vergi yükü de daha fazla olur.
İşçilik Payına Uygulanan KDV
İşçilik payına uygulanan KDV, altın takı fiyatının vergisel boyutunun merkezindedir. Takının işçilik bedeli ne kadar yüksekse, bunun üzerinden hesaplanan KDV de o kadar artar. Bu yüzden sade ve düşük işçilikli takılarda vergi yükü görece düşükken, detaylı, taşlı ve yüksek işçilikli takılarda vergi yükü belirgin biçimde artar.
Bu yapı, altın takı alırken işçilik payının neden bu kadar önemli olduğunu bir kez daha gösterir. İşçilik payı yalnızca takının maliyetini değil, üzerine eklenen vergiyi de etkiler. Yatırım önceliğinde olan biri için, düşük işçilikli takılar hem daha az işçilik bedeli hem de daha az vergi anlamına gelir. Bu ayrımı anlamak, bilinçli bir altın takı alımının önemli bir parçasıdır.
Yatırım Altını İle Takı Altını Vergi Farkı
Altında vergi konusunda en kritik ayrımlardan biri, yatırım altını ile takı altını arasındaki farktır. Bu iki kategori, vergilendirme açısından farklı biçimde ele alınır ve bu fark, hangi amaçla altın alındığına göre önemli sonuçlar doğurur. İkisi arasındaki ayrımı anlamak, altın alımında vergi yükünü doğru değerlendirmenin temelidir.
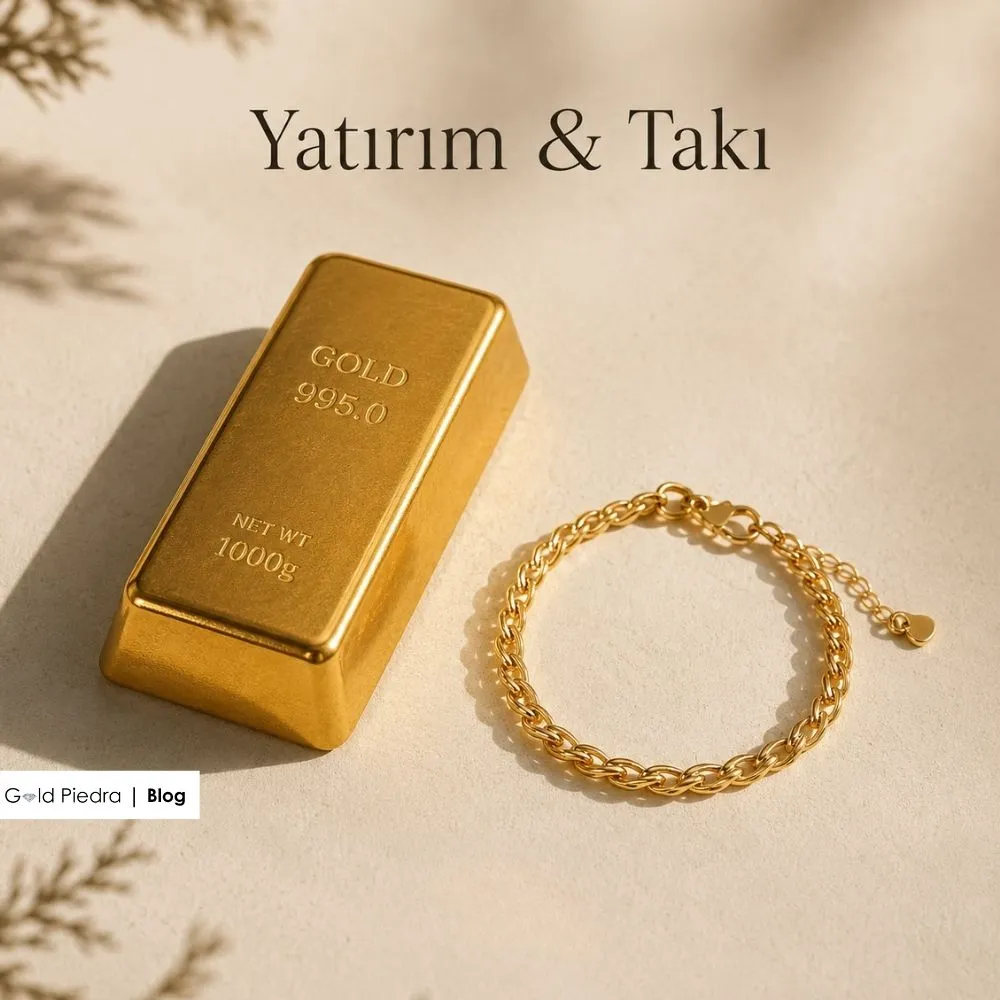
Yatırım altını, genellikle işçilik içermeyen ya da işçiliği minimum olan altın formlarını kapsar: külçe altın, gram altın, kesme altın ve büyük ölçüde ata altınları (Cumhuriyet, tam, çeyrek gibi) bu kategoriye girer. Bu ürünlerde altının değeri neredeyse tamamen has altına dayanır ve işçilik payı ya yoktur ya da çok düşüktür. Dolayısıyla bu ürünlerde vergi yükü de minimumdur; çünkü KDV uygulanacak bir işçilik bedeli ya hiç yoktur ya da çok azdır.
Takı altını ise küpe, kolye, bilezik, yüzük ve set gibi işçilik içeren ürünleri kapsar. Bu ürünlerde altının has değerinin yanında belirgin bir işçilik payı vardır ve bu işçilik payına KDV uygulanır. Bu yüzden takı altını, yatırım altınına göre daha yüksek bir vergi yükü taşır. Aynı miktarda has altın içeren bir külçe ile bir işlemeli bilezik karşılaştırıldığında, bileziğin vergi yükü işçiliği nedeniyle daha fazla olur.
Neden Yatırım Altını Daha Avantajlı?
Yatırım altınının vergi açısından avantajlı olmasının nedeni, doğrudan işçilik payının düşük ya da olmayışıdır. KDV yalnızca işçiliğe uygulandığından, işçiliği olmayan bir külçe altında ödenecek KDV neredeyse yoktur. Bu, yatırım altınını saf değer saklama açısından hem işçilik hem de vergi yönünden verimli kılar.
Bu durum, altını neden aldığının vergi yükünü doğrudan etkilediğini gösterir. Amaç değer saklamaksa, düşük işçilikli ve dolayısıyla düşük vergili yatırım altını mantıklıdır. Amaç günlük kullanılacak, estetik bir takıysa, işçilik ve onun getirdiği vergi kabul edilebilir bir maliyettir. Bu yüzden altın alırken, alım amacını netleştirmek, hem işçilik hem de vergi açısından doğru tercihi yapmayı sağlar.
Aşağıdaki tablo, yatırım altını ile takı altınının vergi açısından temel farkını özetler:
| Özellik | Yatırım Altını | Takı Altını |
| Örnek ürünler | Külçe, gram, ata altınları | Küpe, kolye, bilezik, set |
| İşçilik payı | Yok / çok düşük | Belirgin |
| KDV’ye tabi kısım | Neredeyse yok | İşçilik payı |
| Vergi yükü | Minimum | İşçiliğe göre değişir |
| Ana amaç | Değer saklama | Kullanım ve estetik |
Tabloda görüldüğü gibi, iki kategori arasındaki vergi farkı, temelde işçilik payından kaynaklanır. Yatırım altınında işçilik minimum olduğu için vergi yükü de düşükken, takı altınında işçilik belirgin olduğundan vergi yükü artar.
Altın Alırken Ödenen Vergiler
Altın alırken karşılaşılan vergisel yükümlülükleri anlamak, ödenen toplam bedelin nasıl oluştuğunu kavramaya yardımcı olur. Altın alımında ana vergi kalemi KDV olsa da, konunun birkaç boyutu vardır. Bu boyutları ayrı ayrı ele almak, vergi yükünü net biçimde görmeyi sağlar.
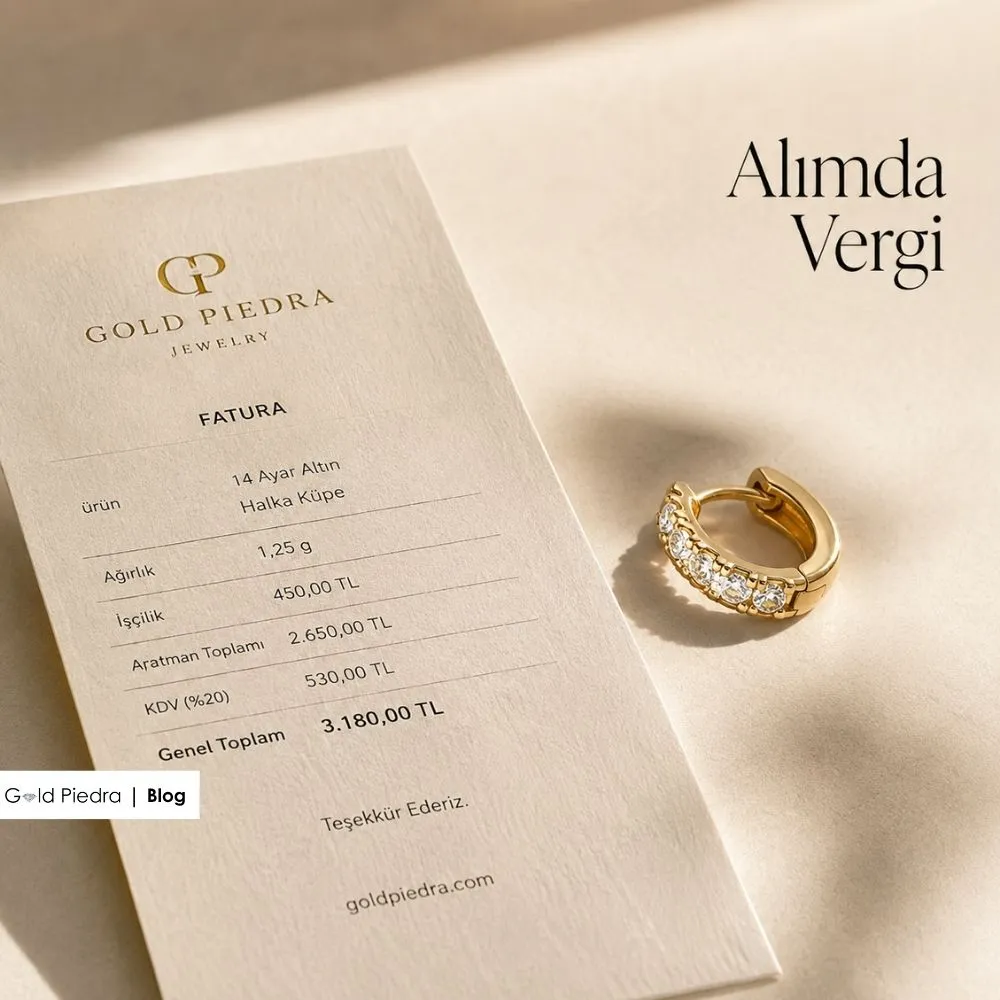
Altın takı alımında en temel vergi, işçilik payı üzerinden alınan KDV’dir. Bu vergi, takının fiyatına dahil edilir ve alıcı tarafından ödenir. Kuyumcu, sattığı takının işçilik bedeli üzerinden hesaplanan KDV’yi fiyata yansıtır. Dolayısıyla bir takı aldığında, ödediğin fiyatın içinde bu KDV zaten bulunur. Fiyat etiketinde ya da faturada, verginin nasıl hesaplandığı belirtilebilir.
Yatırım altını alımında ise, altının has değeri KDV’den istisna olduğu için, ödenen vergi minimumdur. Külçe ya da gram altın alırken, altının kendi değerine KDV uygulanmaz; yalnızca varsa çok küçük bir işçilik ya da hizmet bedeline vergi gelebilir. Bu yüzden yatırım altını alımında ödenen toplam bedel, büyük ölçüde altının piyasa değerine yakındır.
Alım Sırasında Faturanın Önemi
Altın alırken fatura almak, hem vergisel hem de güvenlik açısından önemlidir. Fatura, alımın resmi bir belgesidir ve hem ürünün özelliklerini (ayar, gram, işçilik) hem de ödenen vergiyi belgeler. Özellikle yüksek değerli alımlarda, faturanın saklanması, hem ürünün otantikliğini hem de yasal durumunu güvence altına alır.
Fatura ayrıca, ürünün gerçek değerini ve içeriğini kanıtlayan bir belge olarak, yeniden satışta da işe yarar. İşçilik payının ve altının has değerinin faturada ayrı gösterilmesi, ödenen bedelin bileşenlerini şeffaf biçimde ortaya koyar. Bu şeffaflık, hem alım sırasında bilinçli karar vermeyi hem de ileride ürünü değerlendirirken elde sağlam bir belge bulunmasını sağlar. Bu yüzden altın alımında her zaman fatura talep etmek, doğru bir alışkanlıktır.
Altın Satarken Vergi Var Mı?
Altın satışında verginin nasıl işlediği, alımdan farklı bir boyut taşır ve sıkça merak edilen bir konudur. Bireysel olarak, elindeki altını (takı ya da yatırım altını) bir kuyumcuya sattığında, bu işlem genellikle bireysel bir varlık satışı olarak değerlendirilir. Bireyin kendi birikimini satması, ticari bir faaliyet olmadığı sürece, farklı bir vergisel çerçevede ele alınır.
Bireysel altın satışında, satıştan elde edilen bedel üzerinden alıcıya (bireye) doğrudan bir KDV yükümlülüğü genellikle doğmaz; çünkü birey, ticari bir satıcı değildir. Ancak bu konu, satışın niteliğine, sıklığına ve miktarına göre değişebilir. Sürekli ve ticari nitelik taşıyan alım-satımlar, farklı vergisel değerlendirmelere tabi olabilir. Bu yüzden bireysel satış ile ticari satış arasındaki ayrım önemlidir.
Bu noktada dikkat edilmesi gereken en önemli şey, altın alım-satımının vergisel boyutunun kişisel duruma ve güncel mevzuata bağlı olmasıdır. Vergi düzenlemeleri zaman içinde değişebilir ve her bireyin durumu farklı olabilir. Bu yüzden altın alım-satımının vergisel sonuçları konusunda kesin ve güncel bilgi için, resmi kaynaklara ya da bir mali müşavire danışmak en doğru yaklaşımdır. Bu yazıdaki bilgiler genel bir çerçeve sunar, ancak kişisel vergi danışmanlığı yerine geçmez.
Alım-Satım Makası ve Vergi İlişkisi
Altın alım-satımında, vergiden ayrı olarak dikkat edilmesi gereken bir diğer maliyet, alım-satım makasıdır. Makas, altının alış fiyatı ile satış fiyatı arasındaki farktır ve teknik olarak bir vergi değil, bir işlem maliyetidir. Ancak toplam maliyeti değerlendirirken, hem vergiyi hem de makası birlikte göz önünde bulundurmak gerekir.
İşçilik payı yüksek takılarda, hem KDV yükü hem de yeniden satıştaki değer kaybı (işçiliğin geri alınamaması) birleşince, toplam maliyet artar. Yatırım altınında ise hem vergi hem makas görece düşük olduğundan, alım-satım daha verimli olur. Bu yüzden altının toplam maliyetini değerlendirirken, yalnızca vergiye değil, işçilik payı ve makas gibi diğer unsurlara da bakmak, gerçek maliyeti anlamanın anahtarıdır.
Vergi Açısından Altın Alımında Dikkat Edilecekler
Altın alırken vergi boyutunu doğru değerlendirmek, hem bilinçli bir alışveriş yapmayı hem de gereksiz maliyetlerden kaçınmayı sağlar. Vergi açısından altın alımında göz önünde bulundurulması gereken temel noktalar şöyle sıralanabilir:
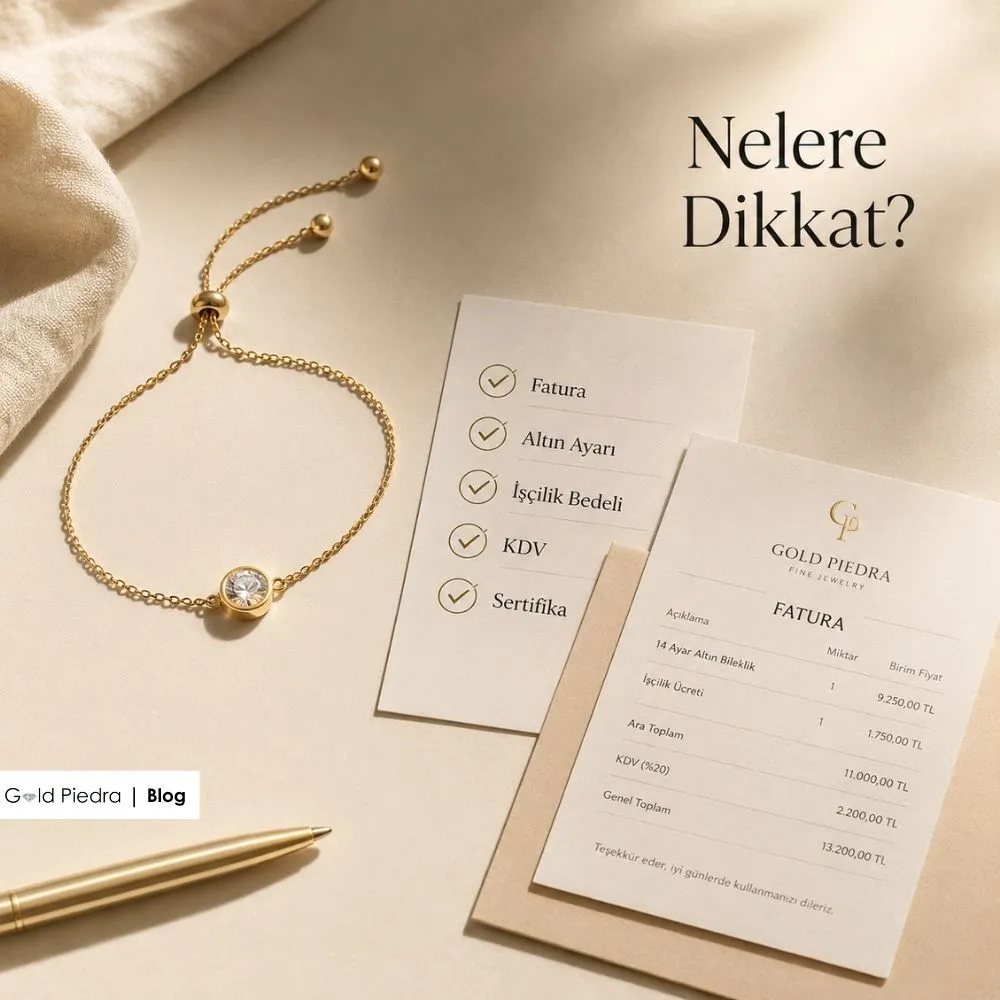
- Alım amacını netleştir: Yatırım mı, kullanım mı? Yatırımsa düşük işçilikli (dolayısıyla düşük vergili) ürünler, kullanımsa işçilik ve vergisi kabul edilebilir takılar.
- İşçilik payını sorgula: KDV işçiliğe uygulandığından, işçilik payını bilmek vergi yükünü anlamayı sağlar.
- Fatura talep et: Alımın resmi belgesi olan fatura, hem vergiyi hem ürün özelliklerini belgeler.
- Yatırım altınının avantajını değerlendir: Değer saklama önceliğindeyse, KDV’den istisna olan has altın değerine dayanan yatırım altını daha verimlidir.
- Güncel mevzuatı kontrol et: Vergi oranları ve düzenlemeleri değişebilir; güncel bilgi için resmi kaynaklara başvur.
Bu noktalar, altın alımında vergi boyutunu bilinçli biçimde yönetmenin temelini oluşturur. Özellikle alım amacını netleştirmek, hem işçilik hem de vergi açısından en uygun ürünü seçmeyi sağlar.
Vergi Düzenlemelerinin Değişebilirliği
Vergi konusunda akılda tutulması gereken en önemli nokta, düzenlemelerin zaman içinde değişebileceğidir. KDV oranları, istisnalar ve altın alım-satımına ilişkin kurallar, ekonomik politikalara ve yasal düzenlemelere göre güncellenebilir. Bu yüzden bu yazıda anlatılan genel çerçeve, temel mantığı açıklamak içindir; kesin oranlar ve güncel uygulamalar için her zaman güncel resmi kaynaklara bakmak gerekir.
Bu değişkenlik, altın alım-satımı planlarken güncel bilgiye ulaşmanın önemini vurgular. Özellikle yüksek değerli alımlarda ya da ticari nitelikli işlemlerde, bir mali müşavirin ya da yetkili kurumların güncel görüşü, doğru karar vermek için gereklidir. Vergi mevzuatı karmaşık ve değişken olduğundan, kişisel durumuna özel kesin bilgi için uzman desteği almak en güvenli yoldur. Bu yazı, konunun genel işleyişini anlamana yardımcı olur, ancak profesyonel danışmanlığın yerini tutmaz.
Altının Vergisel Yapısının Mantığı
Altının vergilendirme mantığını bütünsel olarak anlamak, neden bu şekilde düzenlendiğini kavramayı sağlar. Altının vergi sistemindeki özel konumu, onun çift kimliğinden kaynaklanır: altın hem bir emtia ve üründür, hem de bir değer saklama ve para benzeri varlıktır. Bu ikili yapı, vergilendirmesini de ikili hale getirir.
Altının has değeri, para benzeri bir varlık olarak görüldüğü için KDV’den istisna tutulur; tıpkı döviz alım-satımında olduğu gibi. Bu istisna, altının bir değer saklama aracı olarak işlevini korur ve altın birikimini vergisel açıdan cezalandırmaz. Böylece insanlar, birikimlerini altında değer saklamak için tutabilir; bu, altının geleneksel ve ekonomik rolüyle uyumludur.
İşçilik payı ise bir katma değer, bir hizmet ürünü olarak görülür ve bu yüzden KDV’ye tabidir. Bir takıyı üreten işçilik, tasarım ve emek, ekonomik bir katma değer yaratır; vergi de bu katma değer üzerinden alınır. Bu ayrım, altının hem değer saklama işlevini korumasını hem de üretilen katma değerin vergilendirilmesini bir arada mümkün kılar. İşte bu denge, altının vergisel yapısının temel mantığını oluşturur.
Altın takıya vergi, özetle takının tamamına değil yalnızca işçilik payına uygulanan bir KDV biçiminde işler; altının has değeri, para benzeri bir varlık olarak KDV’den istisna tutulurken, takının üretim ve işçilik bedeli vergiye tabidir, ve bu yüzden yatırım altını düşük vergi yüküyle değer saklamada avantajlıyken, takı altınında işçilik payı hem maliyeti hem vergiyi artırır; vergi düzenlemeleri değişebileceğinden, kişisel ve güncel durum için mutlaka resmi kaynaklara ya da bir mali müşavire danışmak gerekir.